トップ画像:Thingreenline4546 / CC BY-SA 4.0
米国の半導体メモリー大手マイクロン・テクノロジー(Micron Technology)は2026年9月30日(米国時間)、2026年度第4四半期(9月3日までの3カ月、おおむね6〜8月期)の決算を発表しました。売上高は542.3億ドルと四半期として過去最高を更新し、前年同期(113.2億ドル)の約4.8倍に達しました。日本でも「マイクロン」がXのトレンドに入り、Googleでは株価の検索が急増するなど、AI向け半導体の動向を占う決算として注目を集めています。
第4四半期と2026年度通期の数字
同社が米証券取引委員会(SEC)に提出した決算資料によると、第4四半期の主な数字は次のとおりです。
- 売上高:542.3億ドル(前四半期414.6億ドル、前年同期113.2億ドル)
- 純利益(GAAP):377.0億ドル、希薄化後1株利益32.87ドル
- 純利益(非GAAP):384.0億ドル、1株利益33.42ドル
- 売上総利益率:86.8%(GAAP)/87.0%(非GAAP)
- 営業キャッシュフロー:439.7億ドル
前四半期比では約31%の増収です。6月の前回決算で示していた第4四半期の売上高見通しは「500億ドル±10億ドル」で、実績はその上限を大きく上回りました。米メディアの報道では、売上高・1株利益ともに市場予想も上回っています。
2026年度通期の売上高は1331.9億ドルで、前年度(373.8億ドル)の約3.6倍。純利益(GAAP)は849.7億ドル、設備投資(純額)は273.7億ドルでした。配当は1株0.15ドルを維持しています。
事業部門別の第4四半期売上高は、コア・データセンター部門が180.0億ドル(前四半期比56%増)、クラウドメモリー部門が162.8億ドル、モバイル・クライアント部門が131.1億ドル、自動車・組み込み部門が68.2億ドルでした。データセンター関連の2部門だけで売上全体の6割強を占めます。
なぜここまで伸びたのか:AI向けメモリーの供給不足
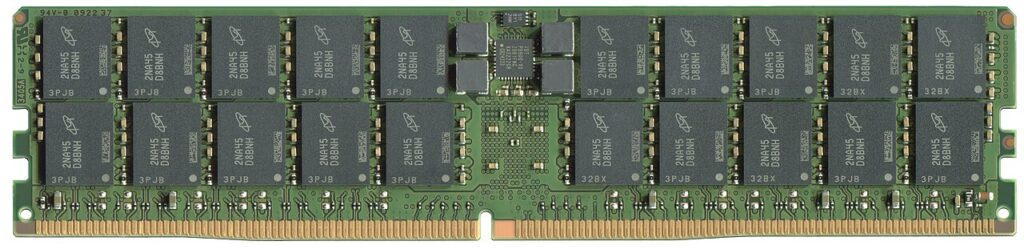
急成長の背景にあるのは、生成AIの学習・推論に使うデータセンター向けメモリーの需要です。特に、GPUのすぐ横に積み重ねて実装する広帯域メモリー「HBM(High Bandwidth Memory)」や、サーバー向けのDRAM・SSDの需要が供給を大きく上回り、価格の上昇が続いています。
サンジェイ・メロトラ会長兼社長兼CEOは決算発表で、2026年度は過去最高の業績だったとしたうえで、2027年度は「さらに強い」年になるとの見通しを示しました。また、AIが「スーパーインテリジェンス(SI)」へ進化しつつあり、メモリーがその性能と顧客の競争力を高めるとして、技術・製品・製造への投資を増やす方針を述べています。
決算説明会では、メモリーとストレージの需給は2027年度・2028年度に2026年よりも「はるかに逼迫する」との見方が示されました。HBMについては、2027年分の供給の大半について顧客と合意済みで、価格は2026年より大幅に高い水準だと説明しています。次世代GPU向けには、NVIDIAと共同で独自仕様のHBM4E「NV-HBM」の開発を進めていることも明らかにしました。
長期契約と大型投資
マイクロンは2026年度から、顧客に供給量を保証する代わりに複数年の購入を約束してもらう「戦略的顧客契約(SCA)」を結んでいます。説明会によると、締結済みの契約は26件で、2030年までの売上高の35%超をカバーし、残存履行義務(契約上まだ計上されていない受注残)はおよそ1500億ドルにのぼります。
供給を増やすための投資も一段と拡大します。2027年度上期(2026年9月〜2027年2月ごろ)の設備投資は約250億ドルで、うち第1四半期だけで約115億ドルを見込みます。新工場の稼働予定は、米アイダホ州の第1工場(ID1)が2027年半ば、第2工場(ID2)が2028年後半、ニューヨーク州の工場が2030年とされています。
今後の見どころ
マイクロンは2027年度第1四半期(おおむね9〜11月期)の見通しとして、売上高615億ドル±15億ドル、売上総利益率は約86%(GAAP 85.95%、非GAAP 86.25%)、希薄化後1株利益は37.84ドル±1ドル(GAAP)を示しました。見通しどおりなら、7四半期連続の売上高の過去最高更新となります。
今後の焦点は、①HBMの次世代品(HBM4/HBM4E)の量産と顧客への採用、②新工場の立ち上げが計画どおり進むか、③AIデータセンター投資の勢いが続くか、の3点です。メモリーは自動車やスマートフォン、パソコンにも欠かせない部品で、データセンター向けへの供給集中が他の製品の価格や調達にどう影響するかも注目されます。
参照した情報源
- Micron Technology, Inc. Reports Results for the Fourth Quarter and Full Year of Fiscal 2026(Form 8-K Exhibit 99.1) (Micron Technology(米SEC提出資料) / 2026-09-30)
- Micron Technology, Inc. Reports Record Results for the Third Quarter of Fiscal 2026(Form 8-K Exhibit 99.1) (Micron Technology(米SEC提出資料) / 2026-06-24)
- Earnings call transcript: Micron tops Q4 2026 estimates as demand stays hot (Investing.com / 2026-09-30)
- Micron Technology Q4 Earnings Call Highlights (Yahoo Finance / 2026-10-01)
記事内の情報は2026年10月1日時点のものです。